
Dzisiejszy artykuł z cyklu Akademia Podatków 8Tax jest przeznaczony dla wszystkich Czytelników, którzy zamierzają rozpocząć prowadzenie działalności gospodarczej i zastanawiają się nad jej formą prawną. Garść praktycznych porad znajdą również ci, którzy już prowadzą działalność np. w formie jednoosobowej działalności gospodarczej albo spółki kapitałowej (np. sp. z o.o.) i myślą o zmianie formy prawnej na korzystniejszą.
Jaką formę działalności gospodarczej wybrać?
Gdy zamierzamy działać na własny rachunek, w pierwszej kolejności powinniśmy zastanowić się nad odpowiedziami na poniższe pytania:
– czy nasza działalność jest obarczona istotnym ryzykiem gospodarczym,
– czy będziemy prowadzić działalność samodzielnie,
– czy chcemy współdziałać z inną osobą lub osobami.
Przykładowo, jeżeli zamierzamy zająć się wynajmem nieruchomości, to ryzyko prowadzenia takiej działalności, co do zasady, jest ograniczone, choć nie oznacza, że go nie ma. Jeżeli zaś przykładowo zamierzamy świadczyć usługi lecznicze albo rozważamy prowadzenie działalności, która wymaga pozyskania finansowania zewnętrznego (np. pożyczka, kredyt), to ryzyko prowadzenia takiej działalności staje się większe.
Im większe ryzyko działalności, tym większe ryzyko utraty dotychczas zgromadzonego kapitału prywatnego, przy prowadzeniu działalności w formach, które powodują, że odpowiadamy za zobowiązania całym swoim majątkiem. Taka sytuacja dotyczy prowadzenia działalności w formie jednoosobowej działalności gospodarczej, jak i przykładowo spółki jawnej czy cywilnej.
Własnym majątkiem prywatnym nie odpowiadamy za zobowiązania, gdy prowadzimy działalność w formie spółki komandytowej (pod warunkiem, że nie posiadamy statusu komplementariusza tej spółki) oraz spółki kapitałowej (np. spółka z o.o., spółka akcyjna).
Jeżeli zatem zamierzamy prowadzić działalność albo już ją prowadzimy, a wiemy, że działalność ta obarczona jest istotnym ryzykiem gospodarczym, to najlepszą formą jej prowadzenia będzie spółka komandytowa, w której komplementariuszem jest spółka z o.o.
W sytuacji, gdy zamierzamy prowadzić działalność wyłącznie samodzielnie, tj. nie będziemy współdziałać z innymi osobami, które mogą być wspólnikami, to nasza działalność może mieć formę wyłącznie jednoosobowej działalności gospodarczej albo jednoosobowej spółki z ograniczoną odpowiedzialnością.
Koszty podatkowe prowadzenia działalności gospodarczej
Przy podjęciu decyzji co do formy prowadzonej działalności, ważne mogą okazać się także koszty jej prowadzenia. Prowadzenie działalności w formie jednoosobowej może być najtańsze. W takim bowiem przypadku nie ma konieczności prowadzenia ksiąg rachunkowych, lecz prowadzi się podatkową księgę przychodów i rozchodów albo ewidencję przychodów. W sytuacji, gdy prowadzimy działalność w formie spółki komandytowej albo spółki kapitałowej, konieczne jest prowadzenie ksiąg rachunkowych. Gdy zlecimy prowadzenie ewidencji księgowo–podatkowych do zewnętrznego biura rachunkowego, z pewnością za prowadzenie rachunkowości w formie pełnych ksiąg zapłacimy więcej.
Każdorazowo jednak powinniśmy ustalić, co jest dla nas najważniejsze, czy bezpieczeństwo własnego majątku prywatnego – wtedy możemy wybrać nieco droższe rozwiązania, czy też inne aspekty, np. koszty prowadzenia działalności gospodarczej.
Spółka z ograniczoną odpowiedzialnością spółka komandytowa – zalety tej formy prawnej działalności gospodarczej
Każdy z czytelników z pewnością słyszał albo współpracował ze spółką o dziwnej konstrukcji, którą nazywa się spółką z ograniczoną odpowiedzialnością spółką komandytową. Ta forma prawna, tj. forma spółki komandytowej jest coraz bardziej popularna w Polsce. Dlaczego? Poniżej – dla zrozumienia, co jest powodem tak dużej popularności tej formy prowadzonej działalności – przedstawiam najważniejsze zalety takiej formy prawnej.
Ograniczona odpowiedzialność za zobowiązania
Pierwszą zaletą prowadzenia działalności w formie spółki komandytowej jest możliwość ograniczenia odpowiedzialności za zobowiązania powstałe w ramach prowadzonej działalności przez wspólników takiej spółki.
W spółce komandytowej istnieją bowiem dwie grupy wspólników, o różnym statusie, są to:
-
Komplementariusze – najczęściej spółka kapitałowa, wspólnik odpowiadający za zobowiązania wobec wierzycieli całym swoim majątkiem bez ograniczeń oraz
-
Komandytariusze – najczęściej osoby fizyczne, wspólnicy odpowiadający za zobowiązania spółki wyłącznie do wysokości wniesionej sumy komandytowej, tj. w dużym uproszczeniu można powiedzieć, że do wysokości wniesionego wkładu.
W celu zapewnienia bezpieczeństwa komandytariuszy (osób fizycznych), jako komplementariusza powołuje się najczęściej spółkę kapitałową – osobę prawną. Komplementariusz, jak wyżej wskazuję, odpowiada wobec wierzycieli za zobowiązania spółki komandytowej bez ograniczenia. Jeżeli zatem komplementariuszem jest spółka kapitałowa z kapitałem zakładowym 5.000 zł, to za zobowiązania spółki komandytowej odpowiada:
- Spółka komandytowa i jej wspólnicy komandytariusze do wysokości sumy komandytowej (w uproszczeniu wniesionego wkładu);
- Spółka kapitałowa jako komplementariusz do wysokości 5.000 zł;
- Zarząd komplementariusza (spółki z o.o.) swoim majątkiem osobistym – w sytuacji, gdy zarząd tej spółki nie złoży wniosku o ogłoszenie upadłości w odpowiednim momencie.
Wobec powyższego, komandytariusze nie ponoszą odpowiedzialności za zobowiązania spółki swoim majątkiem osobistym. Ich status prawny jest podobny do statusu wspólnika w spółce kapitałowej. Różnica jednak polega na zasadach opodatkowania dochodów uzyskiwanych z takiej działalności, o czym piszę w dalszej części.
Optymalny udział w zysku
Drugą niewątpliwą zaletą spółki komandytowej jest to, że istnieje możliwość ustalenia optymalnego dla komandytariusza poziomu udziału w zyskach takiej spółki, bez ponoszenia znacznej odpowiedzialności za zobowiązania spółki i wnoszenia wysokiej wartości wkładów. Komandytariusze i komplementariusze uczestniczą w spółce przez wkład kapitałowy, przy czym wielkość wkładu zarówno komplementariusza, jak i komandytariusza nie musi odpowiadać wysokości udziału w zysku.
Przykładowo:
- Wkład komplementariusza do spółki wynosi – 100.000 PLN;
- Wkład komandytariusza do spółki wynosi 1.000 PLN;
- Udział w zysku komplementariusza – 1%;
- Udział w zysku komandytariusza – 99%.
Powyższy przykład jest często stosowany w praktyce, przy czym komplementariusz partycypuje w zysku na poziomie 0,5%-1%, przy znaczącym wkładzie, ponosząc jednocześnie pełną odpowiedzialność za zobowiązania spółki. Komandytariusz zaś partycypuje w zysku spółki na wysokim poziomie, przy niskim wkładzie do spółki i odpowiedzialności za zobowiązania spółki tylko do wysokości wniesionego wkładu (sumy komandytowej). Zwrócić należy jednak uwagę na obowiązujące przepisy, zgodnie z którymi, w przypadku zawiązania spółki komandytowej i wnoszonego wkładu w wysokości przekraczającej równowartość 50.000 EUR, konieczne jest sporządzenie dokumentacji cen transferowych.
Opodatkowanie tylko na poziomie wspólników
Trzecią zaletą tej spółki jest to, iż jest ona zaliczana do grupy spółek osobowych prawa handlowego. Spółki osobowe w odróżnieniu od spółek kapitałowych nie są podatnikami podatku dochodowego. Zatem nie występuje opodatkowanie na poziomie spółki i na poziomie wspólników (tak jak to się dzieje w spółce z o.o.), lecz następuje jednokrotne opodatkowanie podatkiem dochodowym wyłącznie na poziomie wspólników.
Przyjmując, że komandytariuszami będą osoby fizyczne, to ich dochody, będą co do zasady, podlegały opodatkowaniu podatkiem dochodowym od osób fizycznych jako dochody z działalności gospodarczej. Oznacza to, iż komandytariusz będzie mógł wybrać opodatkowanie stawką liniową 19% bądź opodatkowanie według skali podatkowej (18%, 32%).
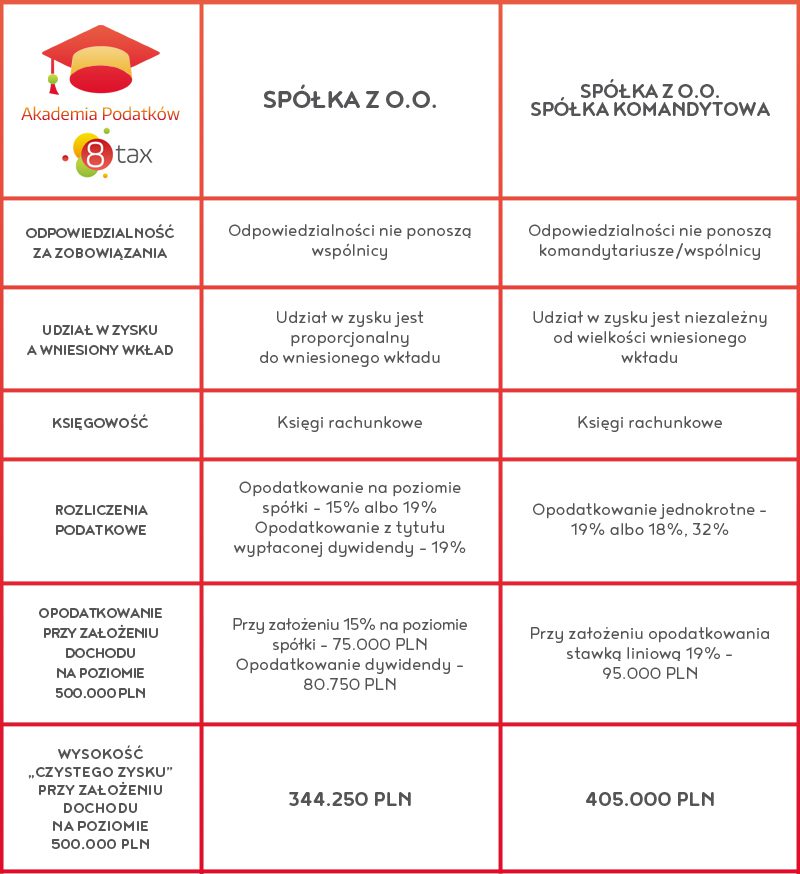
Dla porównania zobrazujmy wybór pomiędzy spółka z o.o. a spółką komandytową, w której komplementariuszem będzie spółka z o.o. Spółka osiąga dochody w wysokości 500.000 PLN.
Poniżej w formie tabelarycznej wskazuję wad i zalety tych dwóch form działalności:
Podsumowanie
Biorąc pod uwagę przedstawione porównanie pomiędzy spółką z ograniczoną odpowiedzialnością a spółką komandytową, w której komplementariuszem jest spółka z o.o., wyraźnie widać przewagę spółki komandytowej. Stąd też tak duża jej popularność, która powoduje też, że wielu przedsiębiorców prowadzących często rodzinne firmy, postanawia zmienić formę prawną na bardziej bezpieczną.
Musimy jednak pamiętać, że nie zawsze spółka komandytowa będzie dla nas dobra. W każdym przypadku trzeba się zastanowić nad własnymi bieżącymi potrzebami z uwzględnieniem wielu czynników biznesowych, które mogą ulegać zmianom w czasie.
Życzę wszystkim dobrych wyborów podatkowych!
 Partner cyklu – 8Tax Doradztwo Podatkowe sp. z o.o
Autor: Beata Hudziak, partner zarządzający, doradca podatkowy 8Tax Doradztwo Podatkowe sp. z o.o



Facebook
RSS